新闻资讯你的位置:足球赌注软件(官方)网站·IOS/安卓通用版/APP > 新闻资讯 > 足球投注app至115亿、183亿及233亿元-足球赌注软件(官方)网站·IOS/安卓通用版/APP
足球投注app至115亿、183亿及233亿元-足球赌注软件(官方)网站·IOS/安卓通用版/APP
2026-09-26 01:55 点击次数:177
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
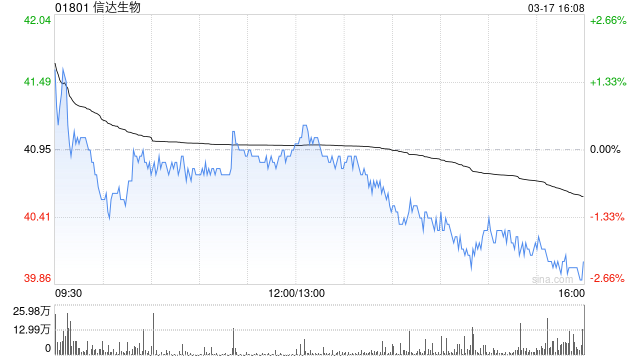
建银外洋发布研报称,将信达生物(01801)盘算价从125港元上调2.4%至128港元,保管“跑嬴大市”评级。该行指,公司基本面隆重,是该行首选股。
诠释注解指,信达生物第三季居品总收入跨越33亿元东谈主民币(下同),年增跨越40%,高于该行先前对2025年全年居品总收入年增37%的预期。该即将2025/26/27年的居品总收入预测诀别上调1%、2%和1%,至115亿、183亿及233亿元。由于公司与武田制药就授权交游收场左券,展望在2026年底前收到11亿好意思元的预支现款奖励,因此该即将2025/26/27年诊疗后盈利预测上调至56亿元。
 海量资讯、精确解读,尽在新浪财经APP
拖累裁剪:史丽君 足球投注app